1.なぜパーパスなのか
前回は、GDPだけでは社会の豊かさや人々の幸福を測りきれないことを考えました。一定期間の生産を示すフローだけでなく、インフラ資本、人的資本、知的資本、自然資本といったストックを見なければ、社会の本当の豊かさは見えてきません。
では、そのストックを育てるうえで、企業はどのような役割を果たすべきなのでしょうか。
ビヨンドGDPの視点に立つと、企業は単に売上や利益を生み出す主体ではありません。人的資本を疲弊させるのか、伸ばすのか。知的資本を短期成果だけに使うのか、未来の価値創造につなげるのか。企業のあり方そのものが、ウェルビーイングな社会の実現に深く関わってきます。
この問いを考えるうえで重要になるのが、企業の社会的価値とパーパスです。
近年、統合報告書を発行する企業が増えています。財務情報と非財務情報を一つにまとめ、中長期の価値創造ストーリーを外部に発信することが重要になってきたからです。統合報告の考え方でも、企業は財務資本だけでなく、製造資本、知的資本、人的資本、社会・関係資本、自然資本などを活用しながら価値を生み出す存在として捉えられています。
その中身を見ると、企業の価値を「企業価値」と「社会的価値」に分けて説明している例が多いように思います。そこには、事業活動の本体としての企業価値と、外部要因としての社会的価値を分けて考える意識があるように感じます。
しかし私は、企業価値とは財務的価値と社会的価値によって決まるものだと考えています。有形資本と無形資本を活用し、どのような価値創造ストーリーを戦略的に描くのか。それが企業価値を決めるのです。
そう考えると、社会的価値は事業活動の外にあるものではありません。企業の事業活動そのものとして理解する必要があります。
では、企業はどのような価値を社会に提供すべきでしょうか。
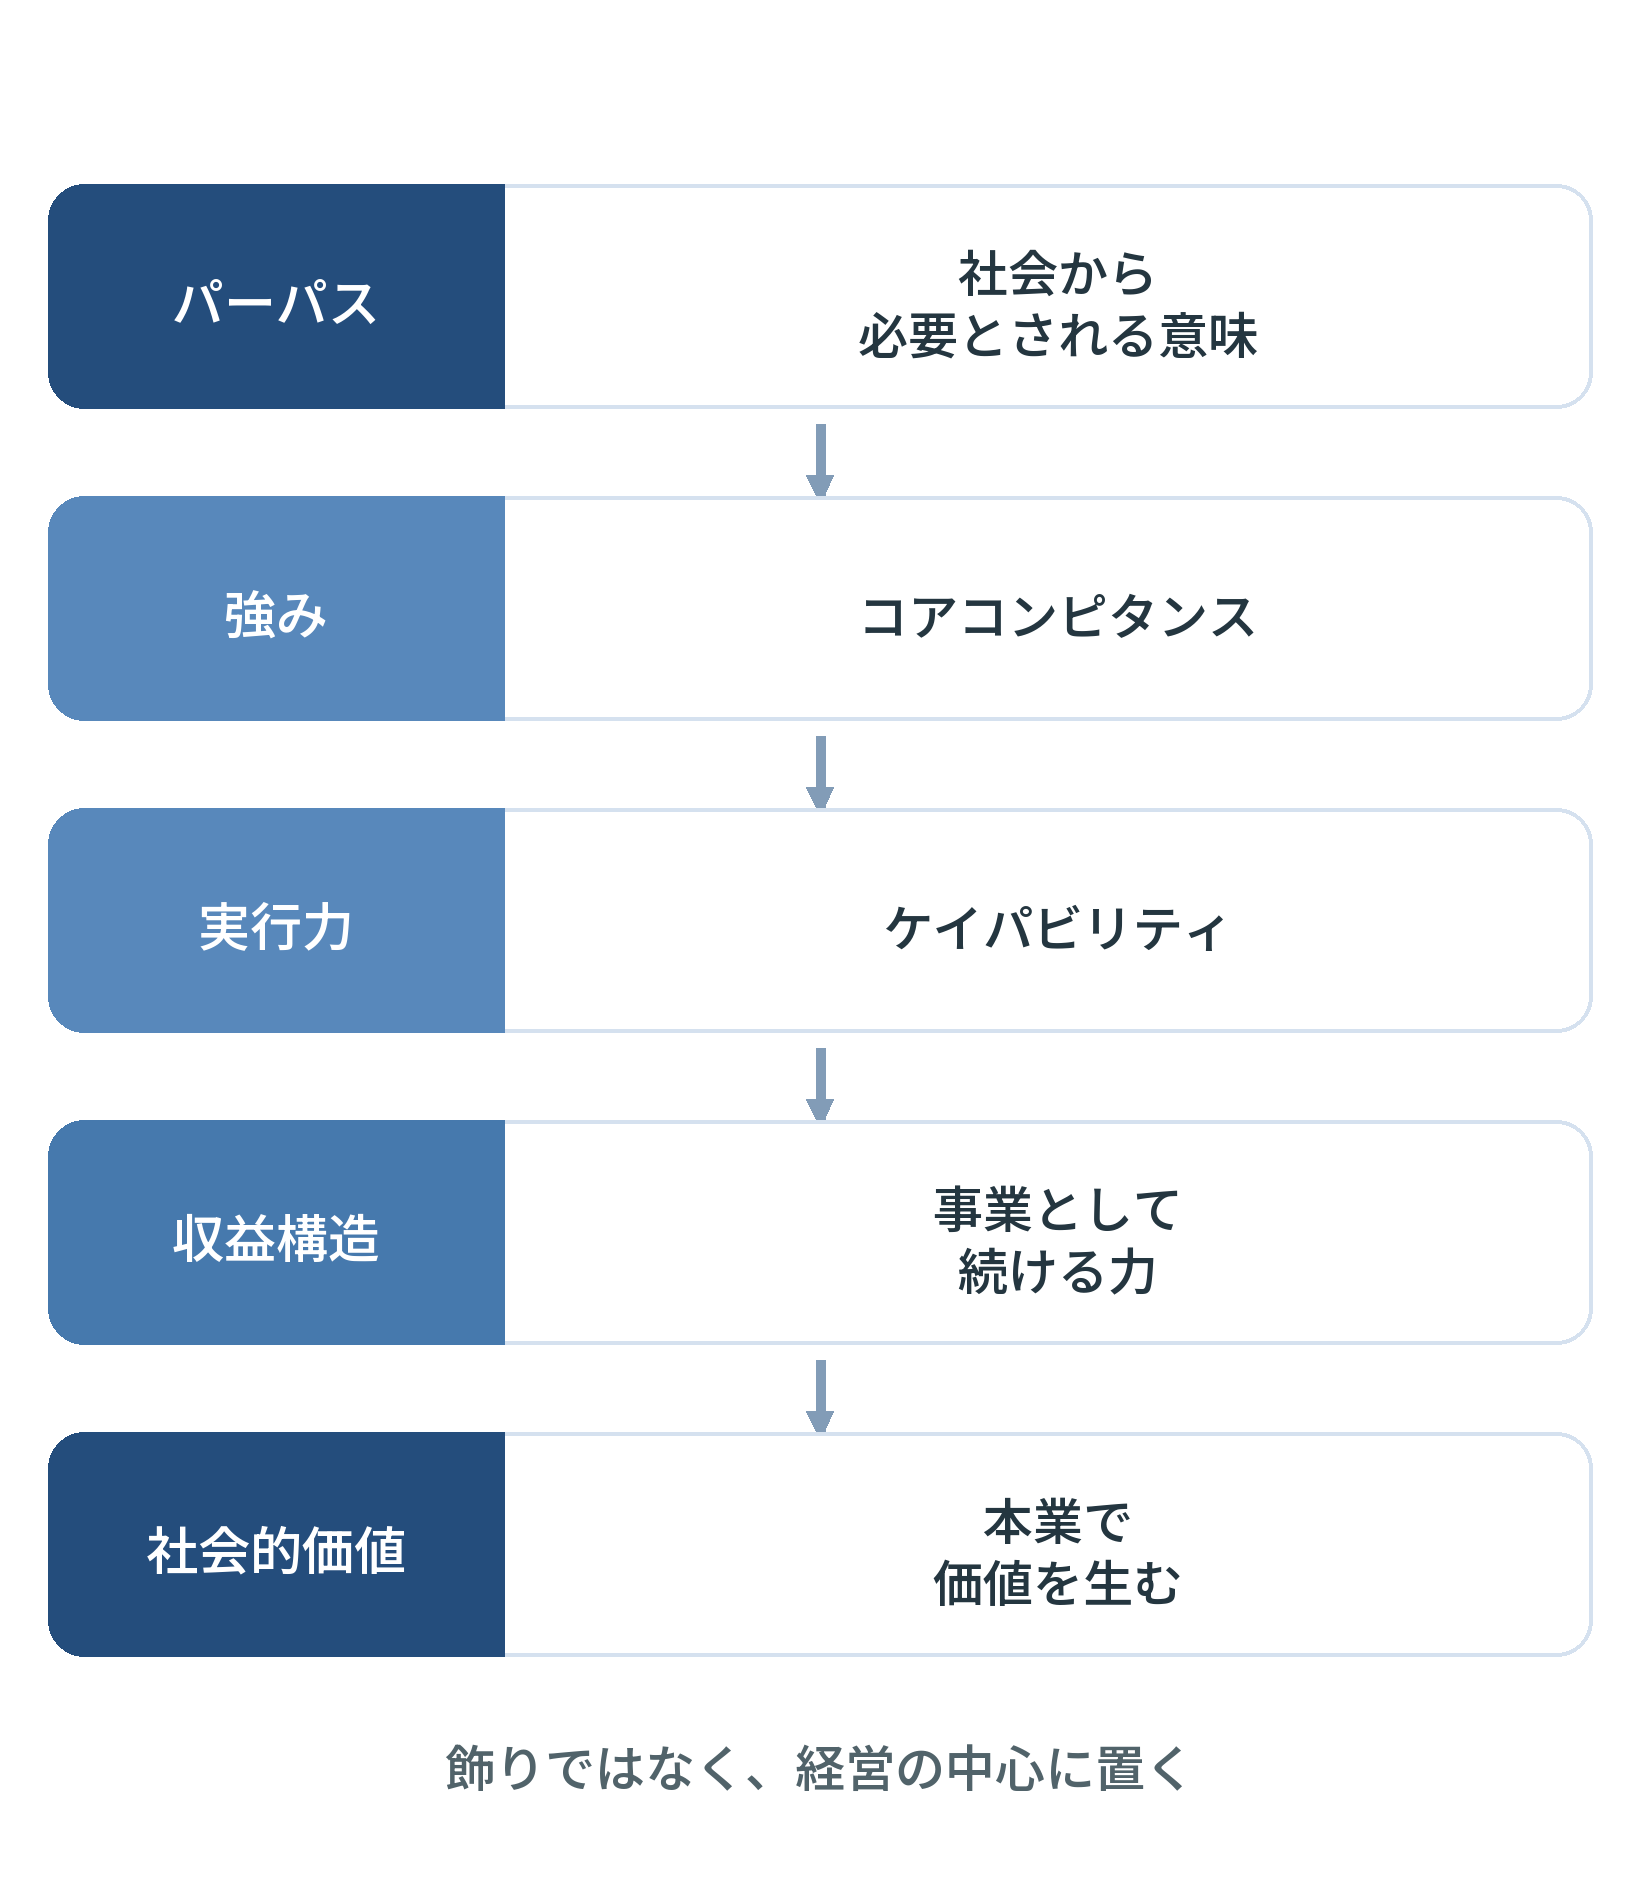
それは、社会から必要とされる製品やサービスです。パーパスは存在意義と訳されますが、私はそれを「社会から必要とされること」、つまり存在価値だと捉えています。
パーパスを明確に答えられない企業は、社会から必要とされる理由を明確にできていないのではないでしょうか。それでは持続可能な企業にはなれません。私は、企業にとってパーパスは飾りではなく、経営の中心に置くべきものだと考えています。
2.パーパスと事業戦略
企業は、自社がどのような価値を社会や顧客に提供することで必要とされる会社になるのかを明確にしなければなりません。
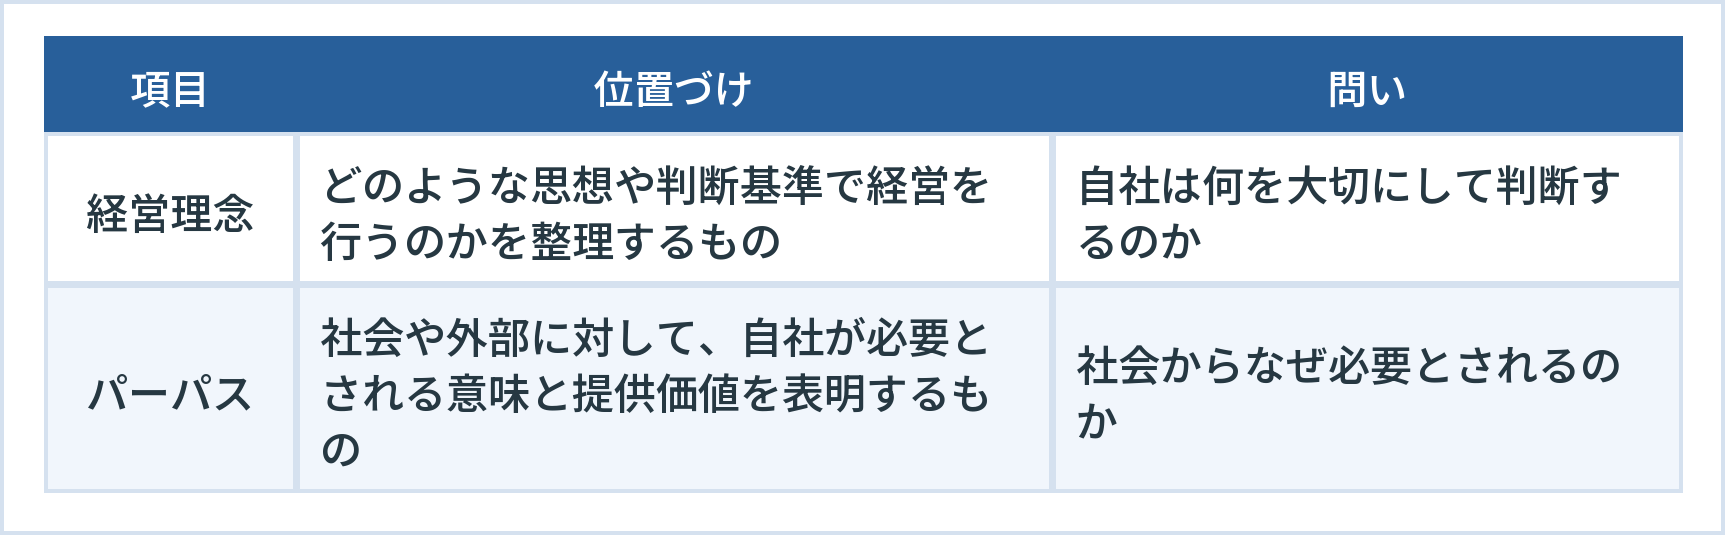
ここで、経営理念との違いが疑問になるかもしれません。私は、経営理念とは、どのような思想や判断基準で経営を行うのかという内的なあり方を整理したものだと考えています。一方、パーパスは社会や外部に対して、自社が必要とされる意味と提供する価値を明確に表明するものです。
広く抽象的で、どのようにも解釈できるパーパスには意味がありません。美しい言葉で飾られていても、どの企業にも当てはまるようなパーパスでは、組織の判断基準にならないからです。
自社はこの分野で社会に必要とされると宣言するためには、根拠となるコアコンピタンスが必要です。コアコンピタンスの裏付けのないパーパスは、絵に描いた餅です。ところが企業幹部に講演していると、意外にも自社のコアコンピタンスが社内で明確になっていない場合があります。ここは社内で徹底的に議論し、全従業員が腑に落ちる必要があります。
さらに、パーパスを実現するにはケイパビリティが必要です。どのような人材が、どのような設備や施設を使い、どのような組織運営によって実現するのかを明らかにしなければなりません。
最後に収益構造です。どれほど立派なパーパスも、収益モデルが確立していなければ持続しません。価格競争で疲弊するのではなく、自社だからこそ提供できる独自の製品やサービスを適正な価格で提供し、高収益企業になることが求められています。
3.不祥事を起こす企業に足りないもの
近年、品質保証をはじめとする不正が発覚する企業が繰り返し報じられています。経営者の姿勢が問われる不祥事も少なくありません。ところが、そうした企業の中にも、パーパスを掲げ、立派な統合報告書を発行している企業があります。
なぜこのようなことが起きるのでしょうか。私は三つの視点から考えています。
第一に、新自由主義のもとで市場がすべてだと考える効率主義が行き過ぎたことです。株主第一主義の中で、いかに利益を確保し、市場から評価されるかが優先されると、コスト削減が最初の手段になりがちです。見直しの対象は直接製造に関わる分野よりも、間接部門に向かいやすく、品質保証部門は非効率で優先度が低いものと見なされることがあります。
しかし品質問題は、一度起こせば企業の存続に影響するほど重要です。品質保証は単なるコスト部門ではなく、戦略部門として位置づけるべきです。また、経営者の効率志向や利益志向は、社内に無意識の忖度を生み、数字の改ざんを含めた不正を引き起こすことがあります。
第二に、パーパスや統合報告書で社会的価値を掲げながら、それが本物になっていないことです。心のどこかで、社会的価値への取り組みを本業の外にある余計な作業だと思っているのではないでしょうか。
私が住友理工で2008年に作成したCSRの基本理念は、現在も同社のサステナビリティ経営の基本的な考え方の中に通じるものとして掲載されています。そこでは、社会に迷惑をかけない段階から、社会と共に存在を許される段階へ、さらに社会から必要とされる価値を創造する段階へと進む考え方を示しました。これは、社会的価値を本業から切り離すのではなく、経営戦略そのものとして捉える考え方です。
第三に、社会的価値への取り組みが外部向けの体裁づくりにとどまっていることです。日本企業には、本業と関係ないと思った瞬間に、形を整えることだけで終わってしまう傾向があります。
SDGsの推進に向けて企業の皆さんに必要性を訴えてきた際、担当した企業の多くは経営戦略そのものだと理解してくださいました。しかし世の中では、ホームページや報告書にSDGsのロゴを散りばめただけで、取り組んでいるふりをする企業も見られました。コーポレートガバナンス・コードでも、社外取締役などの形だけを整え、本来の役割を果たせていない企業があります。
いま一度、この三点を自社に当てはめて総括することが必要だと思います。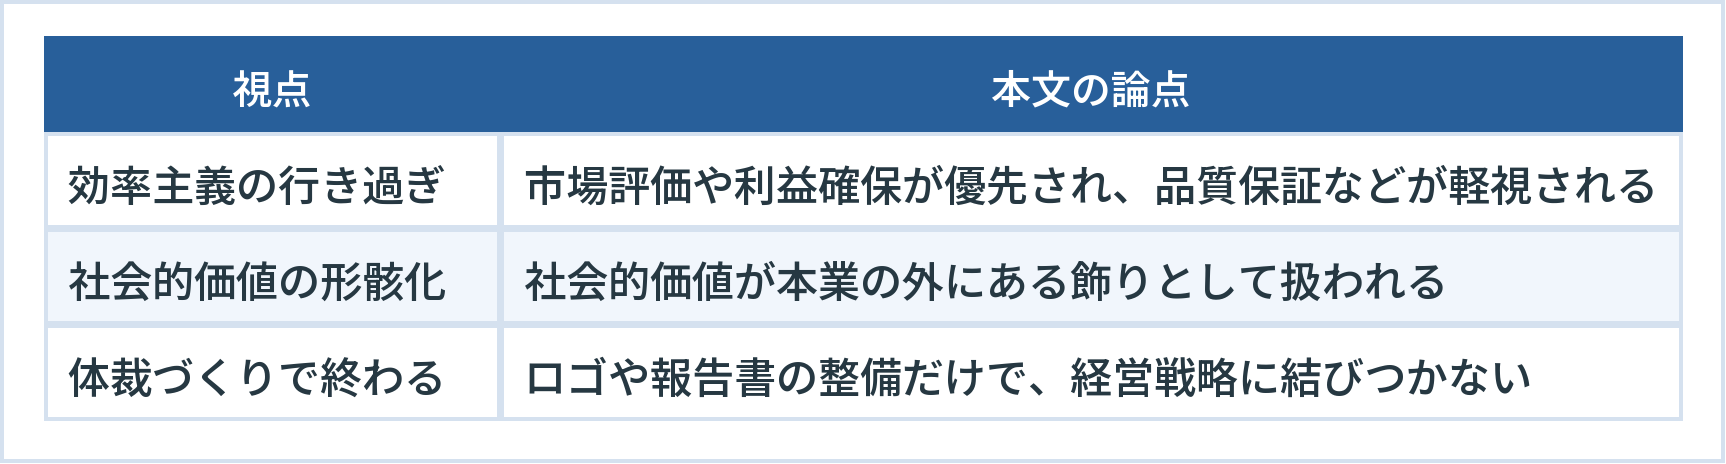
4.自分のパーパスを考える
ここまで企業のパーパスについて考えてきましたが、私はその前に、一人ひとりが自分のパーパスを持つ必要があると思います。
自分は何のために生まれてきたのか。自分はどのような存在だったのか。これからどのような存在になりたいのか。そう考えてみることが大切ではないでしょうか。
私事で恐縮ですが、父の生き方を紹介したいと思います。
父は戦前から電力会社に勤め、戦後は関西電力で発送電の仕事一筋に従事しました。40歳を過ぎたころ、関西電力が社運をかけて取り組んだ黒部川第四発電所、いわゆる黒四の建設のために転勤し、完成までの時期を長野県大町市の山中の拠点で過ごしました。父は電気部門の責任者でした。
黒部川第四発電所は、国立公園内にあることから、発電所が地下式でつくられています。土木部門のように注目される立場ではありませんでしたが、発電の現場を支える電気部門の仕事もまた、社会を支える重要な仕事でした。
働き盛りのサラリーマンにとって、長い期間を一つの現場に捧げることは簡単ではありません。同期はそれぞれ転勤しながら出世していきました。それでも父が異動しなかったのは、発電の責任者として最後まで見届けたかったからではないかと私は推測しています。
晩年、当時の皇太子である現上皇ご夫妻や三笠宮のご視察を案内した思い出を嬉しそうに語る父を見て、私は父を誇らしく思うと同時に、うらやましくも感じました。
私は人生の扉を閉じるとき、自分は何を残したと言えるのか。その問いを抱きながら、この連載を執筆しています。
5.日本の選択を考える前に
今回までの連載では、地球の限界、社会の限界の中で、世界で何が起き、私たちはどう対応すべきかを述べてきました。成長、競争、自由、共通善、ウェルビーイング、GDP、そして企業のパーパス。これらは別々のテーマではなく、どのような社会を次世代に残すのかという一つの問いにつながっています。
次回からは、日本はどう対応すべきかを検証していきます。その最初として、明治維新から現在に至るまでの日本の選択を、私なりの視点で振り返ります。
参考資料・出典
- IFRS Foundation, [Integrated Reporting FAQs](https://www.ifrs.org/issued-standards/integrated-reporting/faqs/)(統合報告と価値創造、資本分類に関する確認)
- 経済産業省, [価値協創ガイダンス2.0](https://www.meti.go.jp/policy/economy/keiei_innovation/kigyoukaikei/ESGguidance.html)(価値創造ストーリーと統合的開示に関する確認)
- 日本取引所グループ, [コーポレートガバナンス・コード](https://www.jpx.co.jp/equities/listing/cg/index.html)(コーポレートガバナンス・コードに関する確認)
- 住友理工株式会社, [サステナビリティ経営の基本的な考え方](https://www.sumitomoriko.co.jp/sustainability/management/basic/index.html)(価値創造型サステナビリティ経営に関する確認)
- 関西電力, [黒部川第四発電所](https://www.kepco.co.jp/energy_supply/energy/newenergy/water/plant/index.html)(黒部川第四発電所の概要と地下式発電所に関する確認)